 Edisi cetakan
OPEX dan CAPEX: Maksud, Perbezaan, Contoh dan Cara Mengurusnya
Fahami maksud OPEX dan CAPEX, perbezaan, contoh dalam bisnes serta cara mengurus kos operasi dan pelaburan aset dengan lebih baik.
Setiap perniagaan perlu membelanjakan wang untuk terus beroperasi dan berkembang. Ada wang yang digunakan untuk membayar gaji, sewa, bil utiliti, pemasaran dan langganan perisian. Ada pula wang yang digunakan untuk membeli mesin, kenderaan, komputer atau membina premis baharu.
Walaupun semua transaksi tersebut melibatkan pengeluaran wang, layanan kewangan dan perakaunannya tidak semestinya sama.
Dua istilah yang sering digunakan untuk membezakan perbelanjaan ini ialah OPEX dan CAPEX.
Secara ringkas:
- OPEX ialah perbelanjaan yang diperlukan untuk menjalankan operasi semasa.
- CAPEX ialah perbelanjaan untuk memperoleh, membina atau meningkatkan aset yang memberikan manfaat untuk tempoh lebih panjang.
Memahami perbezaan OPEX dan CAPEX penting kerana klasifikasi tersebut boleh mempengaruhi:
- Keuntungan yang dilaporkan
- Bajet bulanan dan tahunan
- Aliran tunai syarikat
- Nilai aset dalam kunci kira-kira
- Pengiraan susut nilai
- Keputusan membeli atau menyewa
- Perancangan cukai
- Penilaian prestasi pengurusan
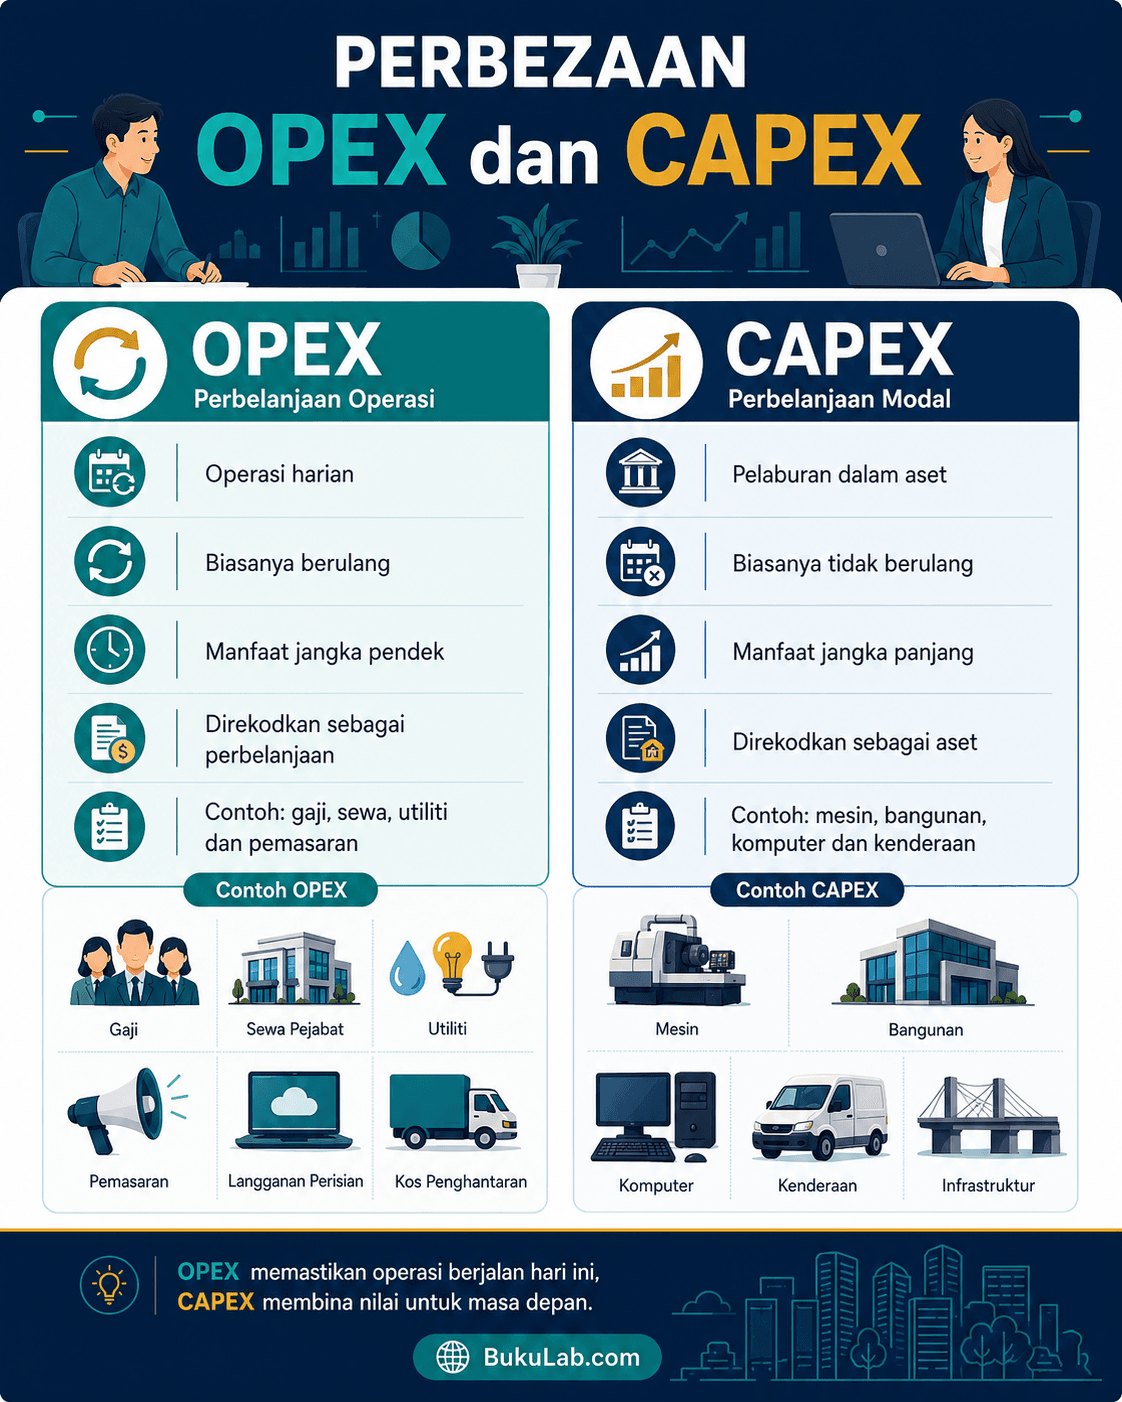
Namun, pemilik bisnes perlu berhati-hati. Tidak semua bayaran bulanan ialah OPEX dan tidak semua pembelian mahal boleh dianggap sebagai CAPEX. Klasifikasi sebenar bergantung pada sifat transaksi, tempoh manfaat, kontrak, dasar perakaunan dan piawaian pelaporan yang digunakan.
OPEX membantu perniagaan berfungsi hari ini, manakala CAPEX membantu membina kemampuan perniagaan untuk masa hadapan.
Apa Itu OPEX?
OPEX ialah singkatan bagi operating expenditure, iaitu perbelanjaan operasi.
OPEX merujuk kepada kos yang ditanggung untuk menjalankan aktiviti biasa perniagaan. Perbelanjaan ini lazimnya berkaitan dengan pengurusan harian, pengeluaran, jualan, pemasaran, pentadbiran dan penyampaian perkhidmatan kepada pelanggan.
Dalam kebanyakan keadaan, OPEX direkodkan sebagai perbelanjaan dalam penyata untung rugi bagi tempoh ia berlaku. Ini bermakna OPEX boleh mengurangkan keuntungan perakaunan syarikat dalam tempoh semasa.
Ciri-ciri utama OPEX
OPEX biasanya mempunyai beberapa ciri berikut:
- Berkaitan dengan operasi harian
- Perbelanjaan tersebut diperlukan untuk memastikan perniagaan boleh terus beroperasi.
- Sering berlaku secara berulang
- Contohnya termasuk gaji bulanan, sewa, utiliti dan langganan perisian.
- Memberikan manfaat dalam tempoh lebih pendek
- Kos tersebut lazimnya digunakan dalam tempoh perakaunan semasa dan tidak menghasilkan aset jangka panjang.
- Mempengaruhi keuntungan operasi
- Semakin tinggi OPEX tanpa peningkatan hasil atau produktiviti, semakin besar tekanan terhadap margin keuntungan.
- Memerlukan pemantauan berterusan
- OPEX boleh meningkat secara perlahan tanpa disedari, terutama melalui pertambahan pekerja, kenaikan harga pembekal dan langganan yang tidak lagi digunakan.
Contoh OPEX dalam perniagaan
Antara contoh OPEX yang lazim ialah:
- Gaji dan upah pekerja
- Caruman berkaitan pekerja
- Sewa pejabat atau kedai
- Bil elektrik dan air
- Internet dan telefon
- Pengiklanan
- Kos pemasaran
- Bayaran profesional
- Insurans
- Bahan mentah
- Pembungkusan
- Penghantaran
- Perjalanan kerja
- Penyelenggaraan biasa
- Pembersihan
- Alat tulis
- Langganan perisian
- Kos penyimpanan
- Komisen jualan
Sebagai contoh, sebuah agensi pemasaran membayar RM6,000 untuk gaji, RM2,500 untuk sewa pejabat, RM800 untuk perisian dan RM3,000 untuk iklan digital pada setiap bulan.
Perbelanjaan tersebut lazimnya dikategorikan sebagai OPEX kerana digunakan untuk menjalankan operasi semasa dan tidak mewujudkan aset jangka panjang yang berasingan.
Apa Itu CAPEX?
CAPEX ialah singkatan bagi capital expenditure, iaitu perbelanjaan modal.
CAPEX merujuk kepada wang yang digunakan untuk memperoleh, membina, mengganti atau menambah baik aset yang dijangka memberikan manfaat ekonomi untuk tempoh melebihi satu kitaran operasi atau tempoh perakaunan.
Contoh aset tersebut termasuk:
- Bangunan
- Tanah
- Mesin
- Kenderaan
- Peralatan
- Komputer
- Sistem keselamatan
- Perabot
- Infrastruktur teknologi
- Aset tidak ketara tertentu
Mengikut prinsip IAS 16 yang menjadi asas kepada piawaian berkaitan hartanah, loji dan peralatan, sesuatu kos diiktiraf sebagai aset apabila manfaat ekonomi masa hadapan dijangka mengalir kepada entiti dan kosnya boleh diukur dengan munasabah. Piawaian tersebut juga membezakan kos penyelenggaraan harian daripada kos penggantian atau peningkatan besar yang memenuhi kriteria pengiktirafan aset.
Ciri-ciri utama CAPEX
CAPEX biasanya mempunyai ciri berikut:
- Memberikan manfaat jangka panjang
- Aset digunakan untuk beberapa tahun, bukan sekadar satu bulan.
- Mewujudkan atau meningkatkan aset
- Perbelanjaan boleh digunakan untuk membeli aset baharu atau meningkatkan fungsi aset sedia ada.
- Tidak semestinya direkodkan terus sebagai perbelanjaan
- Kos lazimnya direkodkan sebagai aset terlebih dahulu dan diagihkan melalui susut nilai atau pelunasan.
- Sering melibatkan nilai lebih besar
- CAPEX boleh memerlukan perancangan pembiayaan dan kelulusan khas.
- Mempengaruhi kapasiti perniagaan
- Pembelian mesin, teknologi atau premis boleh meningkatkan pengeluaran, kualiti atau keupayaan melayani pelanggan.
Contoh CAPEX dalam perniagaan
Antara contoh CAPEX ialah:
- Membeli mesin pengeluaran
- Membeli kenderaan syarikat
- Membina gudang
- Membeli komputer untuk kegunaan jangka panjang
- Memasang sistem solar
- Mengubah suai premis secara besar-besaran
- Membeli peralatan perubatan
- Memasang sistem keselamatan kekal
- Membangunkan sistem teknologi tertentu
- Menggantikan komponen utama mesin
- Membina pusat data
- Membeli peralatan berat
Sebagai contoh, sebuah kilang membeli mesin bernilai RM180,000 yang dijangka digunakan selama lapan tahun.
Mesin itu lazimnya direkodkan sebagai aset kerana:
- Digunakan untuk operasi perniagaan
- Dijangka menghasilkan manfaat ekonomi pada masa hadapan
- Boleh digunakan selama beberapa tahun
- Kos pembeliannya boleh dikenal pasti
Jumlah RM180,000 tersebut biasanya tidak direkodkan sepenuhnya sebagai perbelanjaan operasi pada hari mesin dibeli. Kosnya diagihkan sepanjang tempoh penggunaan melalui susut nilai, tertakluk pada dasar dan piawaian perakaunan yang digunakan.
Perbezaan OPEX dan CAPEX
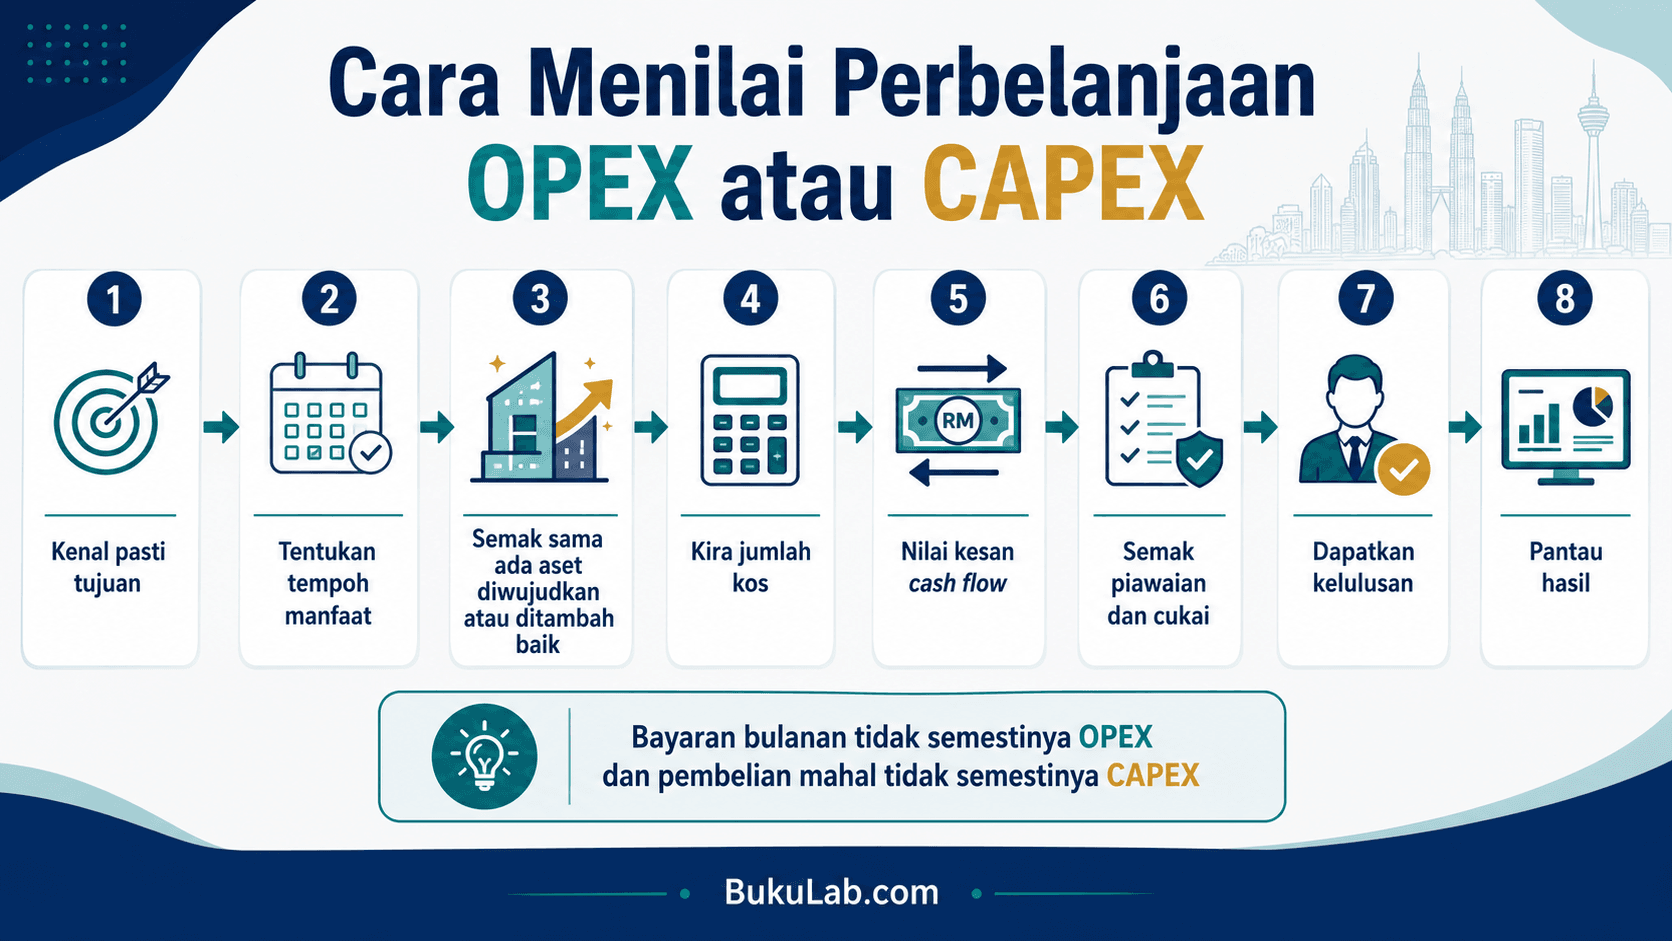
Perbezaan paling mudah ialah OPEX menyokong operasi semasa, manakala CAPEX membina aset atau kapasiti jangka panjang.
| Aspek | OPEX | CAPEX |
|---|---|---|
| Maksud | Perbelanjaan operasi | Perbelanjaan modal |
| Tujuan | Menjalankan aktiviti harian | Membeli atau meningkatkan aset |
| Tempoh manfaat | Biasanya jangka pendek | Biasanya jangka panjang |
| Kekerapan | Sering berulang | Tidak semestinya berulang |
| Rekod awal | Lazimnya sebagai perbelanjaan | Lazimnya sebagai aset |
| Kesan keuntungan | Mengurangkan keuntungan semasa | Diagihkan melalui susut nilai atau pelunasan |
| Kesan tunai | Keluar secara berkala | Boleh melibatkan jumlah besar |
| Contoh | Gaji, sewa dan utiliti | Mesin, bangunan dan kenderaan |
| Keputusan pengurusan | Fokus kecekapan operasi | Fokus pulangan pelaburan |
| Risiko utama | Kos berulang semakin meningkat | Modal terikat pada aset tidak produktif |
Walau bagaimanapun, jadual ini hanyalah panduan umum. Sesetengah transaksi memerlukan penilaian lebih terperinci.
Contoh OPEX dan CAPEX Mengikut Jenis Perniagaan
1. Kedai runcit
Contoh OPEX:
- Gaji juruwang
- Bil elektrik
- Sewa premis
- Beg pembungkusan
- Iklan promosi
- Caj perbankan
- Pembersihan
- Penghantaran stok
Contoh CAPEX:
- Peti sejuk komersial
- Rak kekal
- Sistem penghawa dingin
- Komputer kaunter
- Pengubahsuaian besar
- Sistem keselamatan
2. Syarikat teknologi
Contoh OPEX:
- Gaji pembangun
- Langganan cloud
- Perisian pengurusan projek
- Pengiklanan digital
- Domain dan hosting
- Sokongan teknikal
- Latihan kakitangan
Contoh CAPEX:
- Server fizikal
- Peralatan rangkaian
- Komputer berprestasi tinggi
- Infrastruktur pusat data
- Sistem dalaman yang memenuhi syarat pengiktirafan aset
Perbelanjaan pembangunan perisian tidak boleh diklasifikasikan sebagai CAPEX hanya kerana kosnya tinggi. Syarikat perlu menilai sifat projek, tahap pembangunan, kemungkinan manfaat ekonomi serta piawaian bagi aset tidak ketara.
3. Kilang pembuatan
Contoh OPEX:
- Bahan mentah
- Upah operator
- Elektrik
- Pelincir
- Pembersihan
- Pemeriksaan biasa
- Pembaikan kecil
Contoh CAPEX:
- Mesin pengeluaran
- Robot industri
- Sistem automasi
- Pembesaran kilang
- Forklift
- Sistem pengudaraan industri
4. Klinik
Contoh OPEX:
- Gaji doktor dan kakitangan
- Sewa premis
- Bekalan perubatan
- Utiliti
- Pembersihan
- Perkhidmatan makmal luar
- Langganan sistem klinik
Contoh CAPEX:
- Mesin ultrasound
- Peralatan X-ray
- Katil pemeriksaan
- Autoklaf
- Pengubahsuaian besar
- Sistem sokongan kuasa
5. Restoran atau kafe
Contoh OPEX:
- Bahan makanan
- Gaji pekerja
- Gas memasak
- Elektrik
- Pembersihan
- Pemasaran
- Komisen platform penghantaran
Contoh CAPEX:
- Mesin kopi komersial
- Ketuhar industri
- Peti sejuk
- Sistem pengudaraan
- Perabot
- Pengubahsuaian dapur
Bagaimana OPEX dan CAPEX Direkodkan Dalam Akaun?
Malaysia mempunyai rangka kerja pelaporan kewangan yang berbeza mengikut jenis entiti. Malaysian Accounting Standards Board menyenaraikan MFRS sebagai penyata rasmi untuk entiti yang berkaitan, manakala MPERS ialah piawaian kendiri yang digunakan oleh entiti persendirian yang memenuhi syarat.
Pemilik SME tidak sepatutnya memilih layanan perakaunan berdasarkan cara yang paling mudah atau yang memberikan keuntungan paling cantik. Layanan mestilah konsisten dengan rangka kerja yang digunakan syarikat.
Perekodan umum OPEX
OPEX lazimnya direkodkan dalam penyata untung rugi apabila perbelanjaan berlaku.
Contoh mudah:
Sebuah syarikat membayar RM3,000 untuk iklan digital.
Rekod tersebut lazimnya akan:
- Meningkatkan perbelanjaan pemasaran
- Mengurangkan keuntungan bagi tempoh semasa
- Mengurangkan baki tunai atau mewujudkan akaun belum bayar
Perekodan umum CAPEX
CAPEX lazimnya direkodkan sebagai aset dalam penyata kedudukan kewangan atau kunci kira-kira.
Sebagai contoh, syarikat membeli mesin RM120,000.
Pada tarikh pembelian:
- Nilai aset meningkat
- Tunai berkurang atau liabiliti pembiayaan meningkat
- Kos RM120,000 tidak semestinya terus mengurangkan keuntungan
Selepas itu, susut nilai direkodkan sepanjang tempoh penggunaan aset. IAS 16 menetapkan bahawa aset di bawah model kos dibawa pada kos selepas ditolak susut nilai terkumpul dan kerugian rosot nilai terkumpul.
Apa Itu Susut Nilai?
Susut nilai ialah proses mengagihkan amaun boleh susut nilai sesuatu aset sepanjang jangka hayat bergunanya.
Susut nilai bukan bermaksud wang tunai baharu keluar setiap tahun. Pengeluaran tunai mungkin telah berlaku ketika aset dibeli. Susut nilai ialah rekod perakaunan yang mengagihkan kos aset mengikut tempoh ia digunakan untuk menghasilkan manfaat.
Sebagai contoh:
- Kos mesin: RM100,000
- Nilai baki anggaran: RM10,000
- Tempoh penggunaan: lima tahun
- Kaedah: Garis lurus
Amaun yang akan disusut nilai ialah RM90,000.
Susut nilai tahunan secara ringkas ialah:
RM90,000 ÷ 5 tahun = RM18,000 setahun
Contoh ini hanya untuk pemahaman asas. Pengiraan sebenar perlu mempertimbangkan tarikh aset sedia digunakan, kaedah susut nilai, komponen aset, perubahan anggaran dan dasar syarikat.
Pembaikan Biasa atau Peningkatan Aset?
Ini antara kawasan yang paling mudah menyebabkan kesilapan klasifikasi.
Pembaikan biasa
Kos pembaikan biasa lazimnya dianggap OPEX apabila ia hanya mengembalikan aset kepada keadaan operasi biasa.
Contoh:
- Menukar minyak enjin
- Servis penghawa dingin
- Mengganti mentol
- Mengecat semula kawasan kecil
- Membaiki kebocoran
- Mengganti komponen kecil yang rosak
IAS 16 menjelaskan bahawa kos servis harian tidak dimasukkan dalam nilai buku aset, sebaliknya diiktiraf dalam untung rugi apabila berlaku.
Peningkatan besar
Kos mungkin dianggap CAPEX jika ia:
- Memanjangkan jangka hayat aset secara ketara
- Meningkatkan kapasiti pengeluaran
- Meningkatkan kualiti output
- Mengurangkan kos operasi secara besar
- Menggantikan komponen utama
- Menambah fungsi baharu kepada aset
Contohnya, menukar komponen utama mesin yang meningkatkan kapasiti daripada 1,000 unit kepada 1,800 unit sehari mungkin mempunyai ciri CAPEX.
Namun, label pada invois seperti “repair”, “upgrade” atau “maintenance” tidak semestinya menentukan layanan perakaunan. Sifat sebenar kerja yang dilakukan lebih penting.
Bayaran Bulanan Tidak Semestinya OPEX
Ramai pemilik bisnes menggunakan kaedah terlalu simplistik:
- Bayaran sekali gus dianggap CAPEX
- Bayaran bulanan dianggap OPEX
Kaedah ini boleh menghasilkan klasifikasi yang salah.
Sebagai contoh, pembayaran sewa mungkin tertakluk kepada layanan khusus di bawah piawaian sewa. MASB menerbitkan MFRS 16 dengan model perakaunan bagi penyewa dan piawaian itu berkuat kuasa bagi tempoh pelaporan bermula pada atau selepas 1 Januari 2019.
Bagi kontrak tertentu, penyewa mungkin perlu mengiktiraf:
- Aset hak guna
- Liabiliti sewa
- Susut nilai aset hak guna
- Kos kewangan
Oleh itu, jangan menganggap semua bayaran sewa bulanan sebagai perbelanjaan sewa biasa tanpa menyemak kontrak dan piawaian yang digunakan.
Perakaunan dan Cukai Bukan Perkara Yang Sama
Satu lagi kesilapan lazim ialah menganggap susut nilai dalam akaun boleh ditolak terus untuk tujuan cukai.
Dalam konteks cukai Malaysia, HASiL menjelaskan bahawa potongan bagi aset perniagaan tertentu diberikan melalui elaun modal sebagai ganti kepada perbelanjaan susut nilai. Elaun modal tertakluk pada syarat, jenis aset, penggunaan aset, perbelanjaan yang layak dan tuntutan yang dibuat oleh pembayar cukai.
Maksudnya:
- Susut nilai ialah rekod perakaunan.
- Elaun modal ialah mekanisme potongan cukai.
- Jumlah susut nilai tidak semestinya sama dengan elaun modal.
- Tidak semua aset secara automatik layak mendapat elaun modal.
- Tuntutan perlu memenuhi syarat undang-undang cukai semasa.
Ketetapan Umum HASiL turut menerangkan konsep loji dan jentera yang layak serta perbelanjaan modal untuk menyediakan, membina atau membeli loji dan jentera yang digunakan dalam perniagaan.
Oleh sebab peraturan cukai boleh berubah, semak ketetapan dan undang-undang terkini atau dapatkan nasihat ejen cukai sebelum membuat tuntutan.
Bagaimana OPEX dan CAPEX Mempengaruhi Aliran Tunai?
Keuntungan dan aliran tunai bukan perkara yang sama.
Syarikat boleh mencatat keuntungan tetapi menghadapi masalah tunai jika:
- Pelanggan lambat membayar
- Stok terlalu banyak
- Pinjaman perlu dibayar
- CAPEX besar dibayar secara tunai
- OPEX bulanan terlalu tinggi
Kesan OPEX kepada aliran tunai
OPEX biasanya menghasilkan aliran keluar tunai yang berulang.
Contohnya:
- Gaji perlu dibayar setiap bulan
- Sewa perlu dibayar tanpa mengira jumlah jualan
- Langganan terus dicaj
- Utiliti meningkat apabila operasi berkembang
Setiap kos mungkin kelihatan kecil, tetapi jumlah keseluruhan boleh menjadi besar.
Kesan CAPEX kepada aliran tunai
CAPEX boleh menyebabkan pengeluaran tunai besar dalam satu tempoh.
Sebagai contoh, syarikat membeli mesin RM250,000 secara tunai. Walaupun hanya sebahagian kos diiktiraf sebagai susut nilai pada tahun pertama, wang tunai RM250,000 mungkin telah keluar sepenuhnya.
Inilah sebabnya pemilik bisnes perlu membaca sekurang-kurangnya tiga perkara secara serentak:
- Penyata untung rugi
- Penyata kedudukan kewangan
- Penyata aliran tunai
Melihat keuntungan sahaja tidak mencukupi.
OPEX atau CAPEX: Mana Lebih Baik?
Tiada jawapan yang sesuai untuk semua syarikat.
OPEX tidak semestinya buruk. CAPEX juga tidak semestinya baik.
Syarikat yang terlalu agresif memotong OPEX mungkin merosakkan:
- Kualiti produk
- Khidmat pelanggan
- Keselamatan
- Penyelenggaraan
- Moral pekerja
- Keupayaan pemasaran
Syarikat yang terlalu banyak membuat CAPEX pula boleh terperangkap dengan:
- Hutang tinggi
- Aset tidak digunakan
- Kos penyelenggaraan
- Teknologi lapuk
- Kapasiti berlebihan
- Tekanan tunai
Keputusan yang baik ialah keputusan yang menghasilkan nilai paling tinggi dengan risiko yang boleh dikawal.
OPEX mungkin lebih sesuai apabila:
- Modal tunai terhad
- Permintaan belum stabil
- Teknologi cepat berubah
- Penggunaan aset tidak konsisten
- Perniagaan memerlukan fleksibiliti
- Syarikat mahu menguji pasaran terlebih dahulu
- Kos pemilikan sukar diramal
CAPEX mungkin lebih sesuai apabila:
- Aset digunakan secara intensif
- Keperluan dijangka berterusan
- Pemilikan lebih murah dalam jangka panjang
- Aset kritikal kepada operasi
- Syarikat mempunyai tunai atau pembiayaan mencukupi
- Aset boleh meningkatkan hasil atau produktiviti
- Aset mempunyai nilai jualan semula
Membeli, Menyewa atau Outsource?
Sebelum membeli aset, bandingkan sekurang-kurangnya tiga pilihan.
Pilihan 1: Membeli
Kelebihan:
- Syarikat memiliki aset
- Boleh digunakan mengikut keperluan
- Mungkin lebih murah dalam jangka panjang
- Berpotensi mempunyai nilai jualan semula
Kekurangan:
- Memerlukan modal awal
- Syarikat menanggung penyelenggaraan
- Risiko aset menjadi lapuk
- Modal terikat pada aset
Pilihan 2: Menyewa
Kelebihan:
- Modal awal lebih rendah
- Bayaran lebih mudah dirancang
- Lebih fleksibel
- Penyelenggaraan mungkin ditanggung pemilik
Kekurangan:
- Jumlah bayaran jangka panjang mungkin lebih tinggi
- Syarikat tidak semestinya memiliki aset
- Tertakluk pada syarat kontrak
- Perekodan perakaunan mungkin lebih kompleks daripada bayaran sewa biasa
Pilihan 3: Outsource
Kelebihan:
- Tidak perlu membeli aset
- Bayaran berdasarkan penggunaan
- Akses kepada kepakaran luar
- Risiko operasi tertentu dipindahkan
Kekurangan:
- Kurang kawalan
- Bergantung pada pembekal
- Risiko harga meningkat
- Risiko kerahsiaan dan kualiti
Cara Mengurus OPEX Dengan Lebih Baik
1. Bahagikan kos mengikut kategori
Gunakan kategori seperti:
- Pekerja
- Premis
- Teknologi
- Pemasaran
- Logistik
- Pentadbiran
- Penyelenggaraan
- Profesional
Tanpa kategori yang jelas, sukar untuk mengetahui kos mana yang semakin meningkat.
2. Bezakan kos tetap dan kos berubah
Kos tetap lazimnya tidak berubah dengan cepat mengikut jualan:
- Sewa
- Gaji asas
- Insurans
- Langganan
Kos berubah berubah mengikut aktiviti:
- Bahan mentah
- Pembungkusan
- Komisen
- Penghantaran
- Fi transaksi
Perniagaan dengan kos tetap tinggi lebih terdedah apabila jualan jatuh.
3. Audit langganan
Semak:
- Perisian yang tidak digunakan
- Akaun bekas pekerja
- Sistem bertindih
- Pelan terlalu besar
- Kontrak yang diperbaharui secara automatik
Jangan menilai langganan berdasarkan harga seunit sahaja. Nilai jumlah kos tahunan.
4. Pantau kos berbanding hasil
Jangan hanya bertanya, “Berapa kosnya?”
Tanya juga:
- Apakah hasilnya?
- Berapa pelanggan diperoleh?
- Berapa jam dijimatkan?
- Adakah kesilapan berkurang?
- Adakah margin meningkat?
Kos murah masih membazir jika tidak menghasilkan manfaat.
5. Wujudkan proses kelulusan
Tetapkan:
- Had perbelanjaan mengikut jawatan
- Dokumen sokongan
- Senarai pembekal
- Sebut harga minimum
- Pihak yang boleh meluluskan
- Prosedur kecemasan
Kawalan tidak perlu terlalu birokratik, tetapi perbelanjaan tidak boleh dibuat tanpa akauntabiliti.
6. Runding dengan pembekal
Antara ruang rundingan ialah:
- Harga
- Diskaun volum
- Tempoh kredit
- Penghantaran
- Waranti
- Sokongan
- Kontrak tahunan
Harga paling rendah tidak semestinya terbaik jika kualiti, penghantaran atau sokongan lemah.
7. Automasi proses yang betul
Automasi boleh membantu dalam:
- Pemprosesan invois
- Rekod perbelanjaan
- Penjejakan stok
- Penjadualan
- Peringatan pembayaran
- Laporan pengurusan
Namun, jangan mengautomasikan proses yang sebenarnya tidak diperlukan.
Cara Mengurus CAPEX Dengan Lebih Baik
1. Sediakan bajet modal
Senaraikan:
- Aset yang perlu diganti
- Aset untuk pertumbuhan
- Anggaran harga
- Tarikh pembelian
- Kaedah pembiayaan
- Pihak bertanggungjawab
- Pulangan yang dijangka
2. Sediakan business case
Setiap CAPEX besar perlu menjawab:
- Apakah masalah yang mahu diselesaikan?
- Mengapa pembelian diperlukan sekarang?
- Apakah pilihan lain?
- Berapa jumlah kos sebenar?
- Apakah hasil atau penjimatan?
- Berapa lama tempoh pulang modal?
- Apakah risiko utama?
3. Kira jumlah kos pemilikan
Jangan melihat harga pembelian sahaja.
Masukkan:
- Penghantaran
- Pemasangan
- Pengujian
- Latihan
- Insurans
- Lesen
- Penyelenggaraan
- Tenaga
- Alat ganti
- Downtime
- Pelupusan
Mesin RM80,000 mungkin sebenarnya menelan kos RM120,000 sepanjang tempoh penggunaannya.
4. Nilai pulangan pelaburan
Formula mudah ROI:
ROI = Keuntungan atau penjimatan bersih ÷ Kos pelaburan × 100%
Contohnya:
- Kos mesin: RM100,000
- Penjimatan bersih tahunan: RM25,000
ROI tahunan secara ringkas ialah 25%.
Namun, ROI sahaja tidak mengambil kira masa, risiko dan nilai wang. Bagi projek besar, analisis lebih mendalam mungkin diperlukan.
5. Kira tempoh pulang modal
Formula mudah:
Tempoh pulang modal = Kos pelaburan ÷ Aliran tunai bersih tahunan
Jika mesin RM100,000 menghasilkan aliran tunai tambahan RM20,000 setahun, tempoh pulang modal ialah kira-kira lima tahun.
6. Jangan membeli terlalu awal
Aset yang dibeli terlalu awal boleh:
- Tidak digunakan sepenuhnya
- Memerlukan penyelenggaraan
- Menjadi lapuk
- Mengurangkan tunai
- Meningkatkan hutang
Ramalan pertumbuhan bukan jaminan bahawa kapasiti tambahan akan digunakan.
7. Pantau prestasi selepas pembelian
Selepas enam atau 12 bulan, semak:
- Kadar penggunaan
- Output
- Penjimatan sebenar
- Downtime
- Kos pembaikan
- Pendapatan tambahan
- Perbezaan daripada unjuran
Tanpa semakan, syarikat mungkin mengulangi keputusan pelaburan yang tidak menguntungkan.
Contoh Bajet Pembukaan Cawangan Baharu
Sebuah syarikat merancang membuka cawangan baharu.
CAPEX awal
| Item | Anggaran |
|---|---|
| Pengubahsuaian | RM70,000 |
| Perabot | RM20,000 |
| Komputer | RM12,000 |
| Sistem keselamatan | RM8,000 |
| Peralatan operasi | RM40,000 |
| Jumlah | RM150,000 |
OPEX bulanan
| Item | Anggaran |
|---|---|
| Sewa | RM6,000 |
| Gaji | RM24,000 |
| Utiliti | RM2,000 |
| Perisian | RM1,000 |
| Pemasaran | RM4,000 |
| Pembersihan | RM1,000 |
| Jumlah | RM38,000 |
Daripada contoh ini, syarikat bukan sahaja memerlukan RM150,000 untuk membuka cawangan. Syarikat juga memerlukan tunai mencukupi untuk menanggung OPEX ketika jualan masih belum stabil.
Jika syarikat menyediakan rizab operasi enam bulan:
RM38,000 × 6 bulan = RM228,000
Keperluan tunai kasar boleh menjadi:
RM150,000 + RM228,000 = RM378,000
Inilah sebabnya ramai bisnes gagal walaupun berjaya membayar kos pembukaan. Mereka menganggarkan CAPEX tetapi tidak menyediakan modal kerja yang mencukupi untuk OPEX.
Kesilapan Lazim Mengurus OPEX dan CAPEX
1. Menganggap semua pembelian mahal sebagai CAPEX
Harga bukan satu-satunya faktor. Sifat dan tempoh manfaat perlu dinilai.
2. Memindahkan OPEX kepada aset untuk menaikkan keuntungan
Tindakan ini boleh menyebabkan aset dan keuntungan dilaporkan terlalu tinggi.
3. Membeli aset kerana mahu kelihatan besar
Pejabat mewah dan mesin mahal tidak berguna jika tidak menghasilkan pulangan.
4. Memotong kos tanpa memahami kesannya
Pemotongan penyelenggaraan boleh menyebabkan kerosakan lebih besar. Pemotongan pemasaran boleh menjejaskan jualan.
5. Tidak memasukkan kos tersembunyi
Harga pembelian mungkin hanya sebahagian daripada jumlah kos pemilikan.
6. Mengabaikan aliran tunai
Untung perakaunan tidak menjamin syarikat mempunyai tunai.
7. Mencampurkan layanan perakaunan dan cukai
Susut nilai tidak sama dengan elaun modal.
8. Tidak menyimpan dokumen
Simpan:
- Invois
- Resit
- Kontrak
- Sebut harga
- Bukti pembayaran
- Tarikh aset mula digunakan
- Butiran pelupusan
- Rekod penyelenggaraan
Checklist Sebelum Meluluskan Perbelanjaan
Checklist OPEX
- Adakah kos ini diperlukan?
- Adakah ia berulang?
- Siapa yang menggunakan perkhidmatan ini?
- Apakah hasil yang dijangka?
- Bolehkah harga dirunding?
- Adakah terdapat langganan bertindih?
- Siapa yang bertanggungjawab memantau?
- Apakah kesannya jika dihentikan?
Checklist CAPEX
- Adakah aset memberikan manfaat jangka panjang?
- Adakah aset benar-benar diperlukan?
- Berapa jumlah kos pemilikan?
- Berapa kadar penggunaan dijangka?
- Apakah tempoh pulang modal?
- Adakah pembelian lebih baik daripada sewa?
- Bagaimana aset dibiayai?
- Adakah syarikat mempunyai tunai mencukupi?
- Siapa yang menjaga aset?
- Apakah KPI selepas pembelian?
- Adakah layanan cukai telah disemak?
- Adakah klasifikasi diluluskan oleh akauntan?
Bila Perlu Mendapatkan Bantuan Akauntan?
Dapatkan pandangan profesional apabila:
- Nilai transaksi besar
- Klasifikasi tidak jelas
- Kontrak sewa kompleks
- Aset dibangunkan sendiri
- Pengubahsuaian melibatkan banyak komponen
- Pembelian menggunakan pembiayaan
- Syarikat menggunakan beberapa entiti
- Aset dijual atau dilupuskan
- Terdapat tuntutan elaun modal
- Akaun akan diaudit
- Dasar kapitalisasi belum diwujudkan
Artikel ini memberikan penerangan umum. Layanan sebenar perlu mengambil kira fakta transaksi, rangka kerja pelaporan dan undang-undang cukai yang berkuat kuasa.
Urus Akaun Bisnes Tanpa Lagi Meneka
Ramai usahawan mengetahui jumlah jualan tetapi masih tidak pasti:
- Sama ada bisnes benar-benar untung
- Mengapa tunai selalu tidak mencukupi
- Perbelanjaan mana boleh dituntut
- Bagaimana membaca penyata kewangan
- Apa yang perlu disediakan untuk cukai
- Mengapa baki bank tidak sama dengan keuntungan
Ebook Cara Urus Akaun Bisnes di Malaysia: Dari Zero Sampai Faham Untung, Cashflow dan Cukai membantu anda memahami asas akaun bisnes secara langkah demi langkah tanpa perlu bermula dengan istilah yang terlalu teknikal.
Anda akan mempelajari cara menyusun rekod, memahami untung rugi, mengawal cash flow, menyediakan dokumen dan berkomunikasi dengan akauntan dengan lebih yakin.
Dapatkan ebook ini dan mula urus nombor bisnes berdasarkan data, bukan sekadar baki dalam akaun bank.
Kesimpulan
OPEX dan CAPEX mewakili dua jenis penggunaan wang yang berbeza.
OPEX digunakan untuk memastikan operasi berjalan, manakala CAPEX digunakan untuk memperoleh atau meningkatkan aset yang memberikan manfaat jangka panjang.
Perbezaan tersebut mempengaruhi keuntungan, aset, aliran tunai, pembiayaan dan cukai. Namun, klasifikasi tidak boleh dibuat hanya berdasarkan harga, kaedah pembayaran atau label pada invois.
Pemilik bisnes perlu menilai:
- Tujuan perbelanjaan
- Tempoh manfaat
- Kesan kepada aset
- Jumlah kos pemilikan
- Pulangan pelaburan
- Kedudukan tunai
- Piawaian perakaunan
- Layanan cukai
Matlamat sebenar bukan untuk mengurangkan semua OPEX atau membuat sebanyak mungkin CAPEX. Matlamatnya ialah memastikan setiap ringgit yang dibelanjakan menyokong operasi, mengurangkan risiko atau menghasilkan pulangan yang munasabah.
Bisnes yang sihat bukan sekadar pandai menjana jualan. Bisnes yang sihat tahu ke mana wang dibelanjakan dan mengapa perbelanjaan itu diperlukan.
Soalan Lazim Tentang OPEX dan CAPEX
Apakah maksud OPEX?
Apakah maksud CAPEX?
Apakah perbezaan utama OPEX dan CAPEX?
Adakah gaji pekerja termasuk OPEX?
Adakah pembelian komputer dianggap CAPEX?
Adakah sewa pejabat termasuk OPEX?
Adakah pengubahsuaian pejabat OPEX atau CAPEX?
Apakah perbezaan susut nilai dan elaun modal?
Adakah lebih baik membeli atau menyewa aset?
Bolehkah satu projek mengandungi OPEX dan CAPEX?
Mengapa CAPEX boleh menjejaskan cash flow walaupun tidak direkodkan sebagai perbelanjaan penuh?
Perlukah SME mempunyai dasar kapitalisasi?
Sumber Rujukan
- Malaysian Accounting Standards Board. Malaysian Financial Reporting Standards. masb.org.my ↗
- Malaysian Accounting Standards Board. Approved Accounting Standards for Private Entities. masb.org.my ↗
- Malaysian Accounting Standards Board. An Executive Summary of MFRS 16 Leases. masb.org.my ↗
- IFRS Foundation. IAS 16 Property Plant and Equipment. ifrs.org ↗
- Lembaga Hasil Dalam Negeri Malaysia. Loji dan Jentera yang Layak bagi Tuntutan Elaun Modal. hasil.gov.my ↗
- Lembaga Hasil Dalam Negeri Malaysia. Perbelanjaan yang Layak dan Pengiraan Elaun Modal. hasil.gov.my ↗
- Lembaga Hasil Dalam Negeri Malaysia. Tax Deduction in the Form of Capital Allowance. hasil.gov.my ↗
- Lembaga Hasil Dalam Negeri Malaysia. Tax Treatment on Expenditure for Repairs and Renewals of Assets. lampiran1.hasil.gov.my ↗